Сумма, которую нужно откладывать каждый месяц
Чтобы к нужному году собрать капитал под желаемый доход. Считаем в трех сценариях, поэтому вы заранее знаете, что будет, если рынок вырастет меньше ожидаемого.
Сначала финансовый план и резерв, потом портфель, на который уходит 2 часа в месяц.
Галина вернула 66 490 ₽ налоговым вычетом и с этих денег запустила инвестиционный счет.
встреч от бюджета до готового финансового плана
в месяц уходит на портфель, когда план собран
бесплатного мини-курса, чтобы начать прямо сегодня
Вот что люди пишут мне перед созвоном, почти дословно:
«Трачу всю зарплату на основные расходы, накоплений нет»
«Открыла счет, купила вроде бы надежные бумаги и за пару дней ушла в минус»
«Покупаю акции и облигации интуитивно, а хочется понимать, что делаю»
«Сначала надо закрыть кредиты, но и про пассивный доход думать пора»
Если узнали себя, начинать стоит с порядка: что сделать с деньгами в первую очередь, сколько откладывать и куда их класть.
Чтобы к нужному году собрать капитал под желаемый доход. Считаем в трех сценариях, поэтому вы заранее знаете, что будет, если рынок вырастет меньше ожидаемого.
На жизнь, на цели и на инвестиции. Резерв посчитан под вашу семью, и вы уже видели, что станет с портфелем, если рынок упадет на 25%.
Когда пополнять портфель, когда перекладывать деньги и что делать при падении на 10, 20 и 30%. С ними проще не принимать решения в панике.
Почему пассивный доход не получается запустить самому, три шага к нему и какой капитал нужен для 100, 200 и 300 тысяч рублей в месяц.
Введите обязательные расходы и пару фактов о семье, и калькулятор покажет, сколько держать в подушке и за сколько месяцев ее собрать.
Личные финансы и инвестиции на цифрах. Если YouTube у вас не открывается, те же видео есть на RuTube.
Галина, 34 года, работает в IT
Хорошая зарплата уходила непонятно куда, и Галина боялась, что при потере работы не протянет и пары месяцев. Мы разобрали бюджет, нашли лишние траты, оформили вычет за квартиру и вернули 66 490 рублей. Потом собрали резерв на 6 месяцев и открыли инвестиционный счет с налоговой льготой.
Александр пополнял портфель каждый месяц, и теперь доход от инвестиций перекрывает коммуналку и часть расходов семьи.
У Оксаны двое детей и убытки от прошлых попыток инвестировать. В видео она рассказывает, как мы собрали план до пенсии и почему она перестала бояться рынка.
Результаты конкретных клиентов. Доходность в прошлом не гарантирует доходность в будущем.
На встречах разбираем ваши цифры, а к концу у вас готовый личный финансовый план и правила, по которым вы дальше действуете сами.
Считаем, сколько откладывать в месяц, чтобы прийти к цели к нужному году, в трех сценариях.
Узнаете свой тип инвестора и составите личные правила, которые не дадут продать все в панике.
Раскладываем деньги по трем карманам, считаем резерв и проверяем портфель на падение рынка на 25%.
Записываем правила пополнения и порядок действий при падении на 10, 20 и 30%.
Учитесь отбирать фонды и облигации по четырем принципам и видите, сколько капитала съедают комиссии.
Собираем личный финансовый план целиком и договариваемся, как жить с ним дальше.
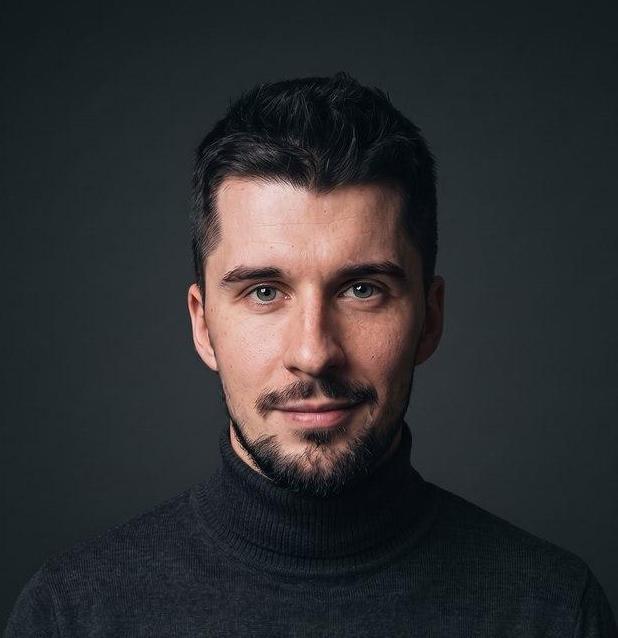
Окончил Финансовый университет по профилю «финансовые рынки и банки». В инвестиции пришел после книги «Разумный инвестор» и несколько лет разбирался сам, теряя время на ошибки. Поэтому работаю так, чтобы вы прошли этот путь быстрее.
Вы рассказываете о своей ситуации: доходы, расходы, накопления, кредиты и цели.
Вместе собираем план первых шагов: с чего начать, сколько откладывать в месяц и как выстроить портфель под ваш срок.
Если захотите продолжить, расскажу, как проходит работа со мной. Если нет, план первых шагов останется у вас.
Созвон занимает 20–30 минут.
Напишите мне слово «Консультация» в Telegram или MAX, и договоримся о времени созвона на 20–30 минут. Созвон ни к чему не обязывает.
Материалы сайта носят образовательный характер и не являются индивидуальной инвестиционной рекомендацией. Решения об инвестициях вы принимаете самостоятельно.
